Dinamiche e strumenti applicati

Apprendimento continuo

La storia di una centrale che fronteggia variazioni impreviste di domanda mostra come il confronto continuo tra simulazioni e realtà aiuti ad affinare le strategie operative.

Flessibilità delle assunzioni

L’approccio stocastico riduce la dipendenza da assunzioni rigide e favorisce una lettura più flessibile dei dati.
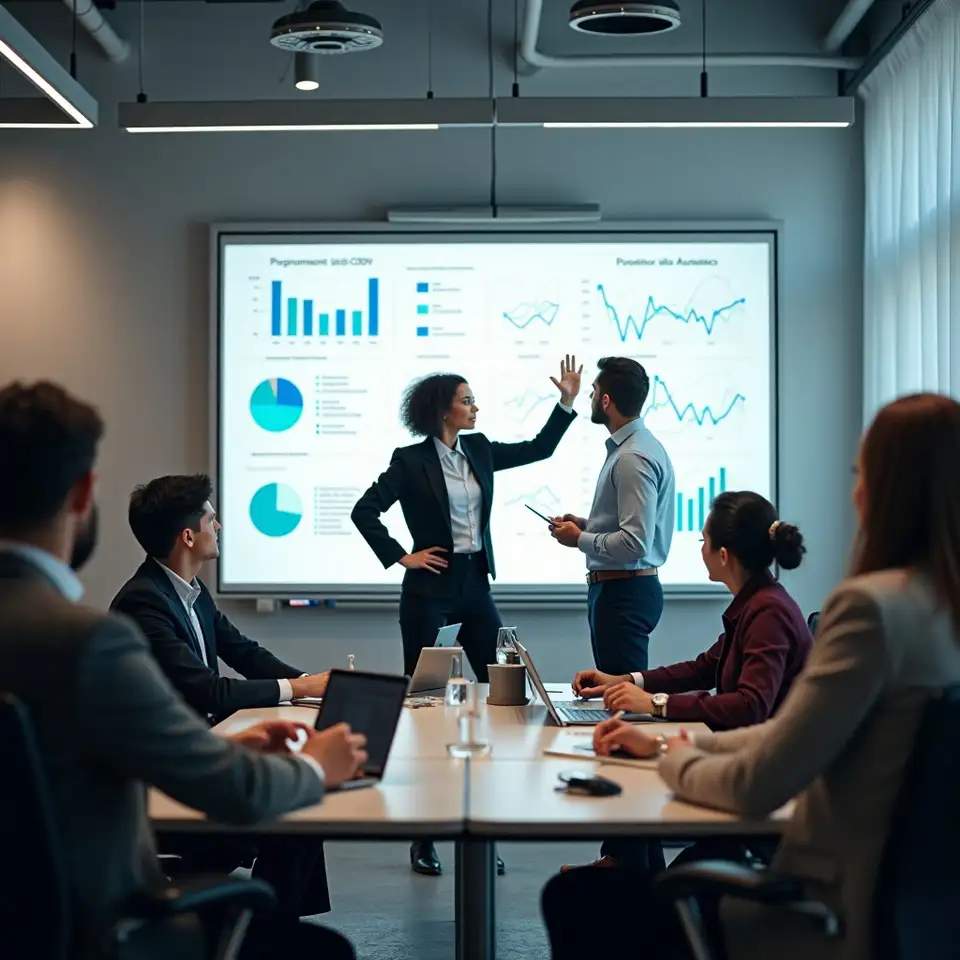
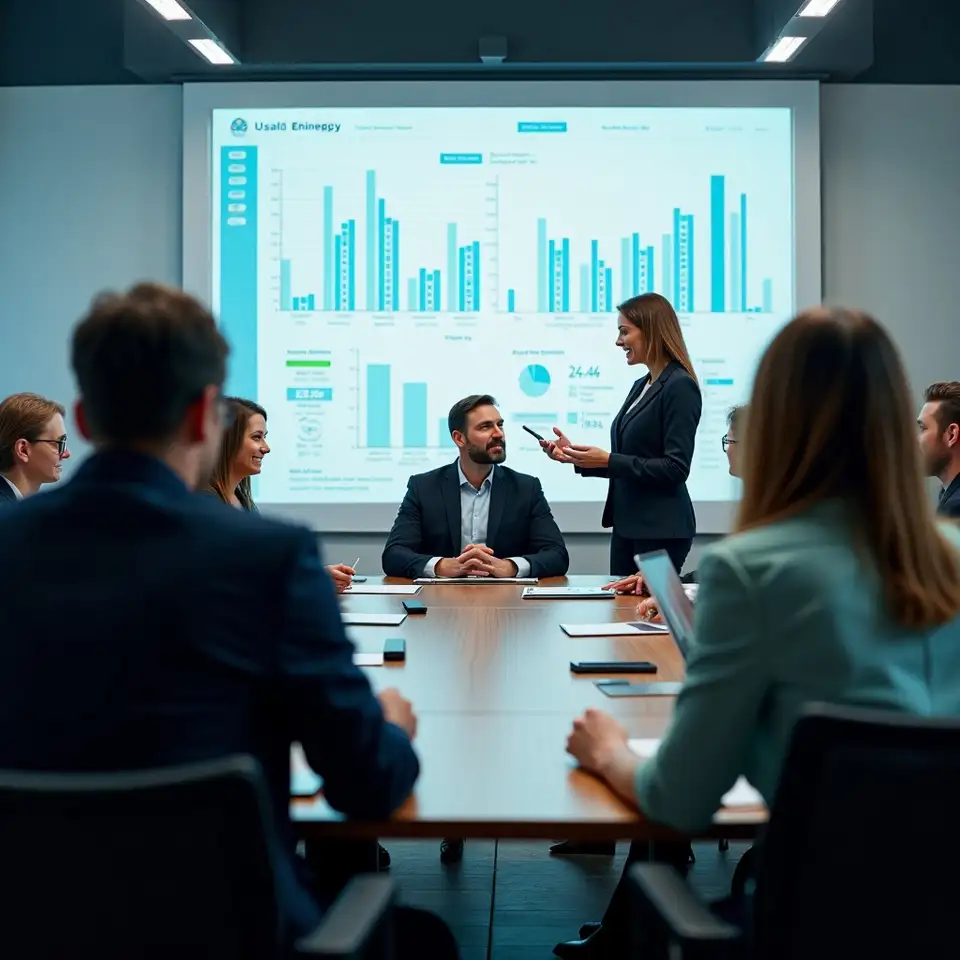
Team energia discute nuove strategie
Risultati simulazione visibili a schermo

Adattamento ai cambiamenti

La possibilità di integrare nuove variabili nel modello supporta l’adattamento rapido ai cambi di mercato e alla comparsa di eventi non previsti.

Trasparenza dei risultati

Un’analisi condotta con strumenti quantitativi avanzati consente una lettura trasparente dei risultati, senza affidarsi a previsioni automatiche.
Validazione e visione critica

Analisi con dati storici e simulazioni
1

Integrazione variabili esterne

Una valutazione quantitativa dei mercati energia richiede l’integrazione di variabili esogene, come clima e regolamenti, che possono modificare le traiettorie di prezzo in modo repentino.

2

Rappresentazione scenari multipli

L’adozione di simulazioni multiple consente di rappresentare sia scenari estremi sia condizioni di normalità, evitando di sottostimare la complessità dei mercati.

Validazione tramite backtesting

La gestione dei dati storici e la loro validazione tramite backtesting sono elementi chiave per garantire la coerenza dei risultati e migliorare l’affidabilità delle analisi.

Ruolo del team esperto

Un team esperto in statistica applicata supporta la lettura critica delle simulazioni, favorendo scelte informate e realistiche.

Caso pratico: rottura degli schemi di prezzo

Considera il caso di un’azienda elettrica che affronta un’improvvisa ondata di freddo, causando una domanda anomala e la rottura degli schemi di prezzo. La teoria stocastica, in questo contesto, si traduce nella simulazione di centinaia di possibili sviluppi di prezzo, ciascuno con probabilità associata. La lezione da trarre è che nessun modello può prevedere perfettamente la realtà, ma la pluralità di scenari permette di evitare scelte basate su un’unica interpretazione. La pratica conferma che la forza di questo approccio risiede nella capacità di adattare le strategie alle condizioni che emergono.

Rischio e incertezza nei mercati energia

Le dinamiche delle commodity energetiche sono influenzate da molteplici variabili: domanda stagionale, eventi politici, cambiamenti tecnologici. I modelli stocastici non eliminano l’incertezza ma forniscono un quadro probabilistico che aiuta a orientare le decisioni in modo razionale, ponendo l’accento sulla valutazione continua dei risultati rispetto agli obiettivi iniziali. La storia insegna che ogni previsione va presa come ipotesi, mai come certezza.

Motivi per integrare simulazioni stocastiche nel pricing energetico

Identificare fonti di volatilità multiple

L’adozione di un modello stocastico consente di identificare e distinguere le fonti di volatilità di breve e lungo termine nei mercati energia. Questo metodo permette di interpretare correttamente il contributo di eventi esterni e di pattern ricorrenti, riducendo l’incidenza di errori sistematici.

Costruzione scenari e limiti copertura

La costruzione di scenari probabilistici migliora la valutazione delle opzioni disponibili senza affidarsi a previsioni puntuali. Questo approccio aiuta a individuare limiti e punti di forza delle strategie di copertura.

Stocastico: dalla teoria ai dati empirici

Dove la teoria incontra la complessità empirica dei mercati dell’energia

La volatilità energetica non segue schemi lineari. La storia di un trader che fronteggia un blackout improvviso dimostra come la realtà si discosti dalle simulazioni, spingendo a riflettere sull’importanza di validare sempre i modelli quantitativi.
Il valore aggiunto sta nell’analisi critica delle simulazioni: confrontare scenari ipotetici con dati osservati aiuta a ridurre errori sistematici e a interpretare meglio le fonti di rischio.

Valutazione di scenari alternativi tramite simulazioni e dati storici.

Individuazione di correlazioni tra commodity e impatti sul rischio aggregato.

Adozione di strumenti predittivi che integrano pattern normativi e stagionali.

Team di lavoro analizza grafici quantitativi su energia e derivati
Lettura quantitativa delle dinamiche

Un approccio strutturato

Funzionalità fondamentali per lettura quantitativa

L’integrazione tra teoria quantitativa e realtà empirica offre strumenti pratici per interpretare la complessità e orientare scelte basate su evidenze, senza affidarsi a ricette preconfezionate.

Gestione eventi estremi e shock

Le simulazioni stocastiche supportano l’identificazione di eventi a bassa probabilità e alto impatto nei mercati energetici complessi.

Analisi dei rischi aggregati energetici

L’analisi cross-commodity fornisce una visione d’insieme dei rischi correlati tra gas, elettricità e petrolio, utile per portafogli diversificati.

Adattamento dinamico dei parametri

L’aggiornamento continuo dei parametri modelli permette una maggiore aderenza ai dati osservati, migliorando il processo decisionale.

Gestione cookie e privacy

Questo sito utilizza cookie tecnici e analitici per migliorare la tua esperienza e analizzare il traffico, nel rispetto della normativa italiana.
Cookie essenziali

Necessari per il funzionamento del sito e per garantire una navigazione fluida e sicura in ogni sessione.

Statistiche anonime

Raccolta dati senza identificare l’utente, utile per valutare l’uso delle pagine e ottimizzare i contenuti.

Protezione dati

I dati raccolti vengono gestiti secondo rigorosi standard di sicurezza e mai ceduti a terzi senza consenso.